Contrôler sans étouffer : pour une architecture intelligente de la redevabilité en RDC
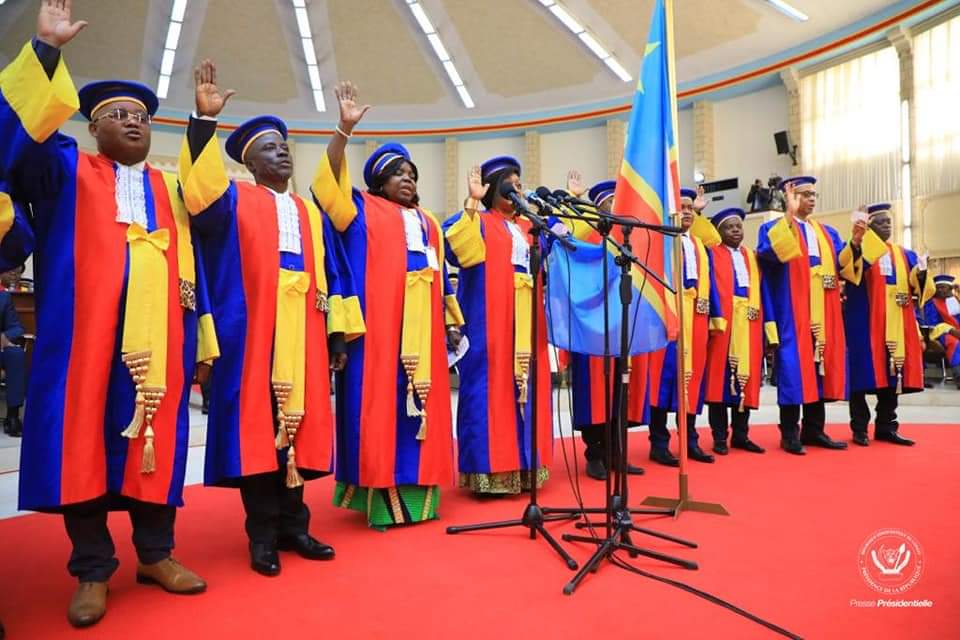
La sortie médiatique de la Cour des comptes marque un tournant attendu : celui du passage d’un contrôle discret à un contrôle assumé, visible et dissuasif. Dans un pays où la mauvaise gouvernance financière a trop souvent prospéré dans les angles morts de l’État, ce signal est salutaire. Mais une question essentielle demeure : comment renforcer le contrôle sans créer un excès de contrôle… qui finit paradoxalement par affaiblir l’action publique ?
Le risque réel : quand trop de contrôle tue le contrôle
Multiplier les contrôles ne garantit pas leur efficacité. Au contraire, une superposition mal coordonnée d’organes — Cour des comptes, Inspection générale des finances (IGF), audits internes, tutelles ministérielles — peut produire trois effets pervers :
- La dilution des responsabilités : chacun contrôle, mais plus personne n’est pleinement responsable ;
- La paralysie décisionnelle : les gestionnaires hésitent à agir, de peur d’être sanctionnés a posteriori ;
- La bureaucratisation du contrôle : on vérifie les procédures plutôt que les résultats.
Dans ce contexte, le contrôle devient un rituel administratif, et non un levier de performance publique.
Clarifier les rôles : une urgence institutionnelle
Le cœur du problème n’est pas l’intensité du contrôle, mais son architecture. Chaque organe a une mission spécifique qui doit être respectée et articulée :
- L’Inspection générale des finances (IGF) : contrôle a priori et concomitant. Elle intervient en amont et pendant l’exécution pour prévenir les dérives ;
- La Cour des comptes : contrôle a posteriori. Elle juge, sanctionne et certifie la régularité des comptes ;
- Les inspections internes et audits des établissements publics : contrôle de proximité, continu, orienté vers l’amélioration de la gestion ;
- Les tutelles ministérielles : supervision stratégique et politique.
Le problème en RDC n’est pas l’absence de normes, mais leur chevauchement et leur application sélective.
Pourquoi tant de vides avant ces offensives ?
La question est légitime : pourquoi ces pratiques dénoncées aujourd’hui ont-elles pu prospérer si longtemps ?
Plusieurs facteurs structurels expliquent ces “zones de non-contrôle” :
- Un contrôle tardif et non systématique
- Les contrôles interviennent souvent après des années d’accumulation d’irrégularités. Sans mécanisme de suivi en temps réel, les dérives deviennent systémiques.
- L’absence de digitalisation des finances publiques
Tant que les circuits de la dépense restent partiellement manuels, ils offrent des marges de contournement importantes.
Une culture de redevabilité encore faible
Rendre compte n’est pas encore intégré comme une obligation naturelle du gestionnaire public, mais comme une contrainte exceptionnelle.
Des interférences politiques
Le contrôle a longtemps été perçu comme sélectif, parfois instrumentalisé, ce qui a fragilisé sa crédibilité.
Le déficit de coordination entre organes
Les informations ne circulent pas suffisamment entre institutions, créant des angles morts exploités par les fraudeurs.
Vers un contrôle utile : 5 réformes de bon sens
Si la Cour des comptes veut réussir son offensive, elle devra s’inscrire dans une logique systémique. Voici quelques pistes concrètes :
- Mettre en place une chaîne de contrôle intégrée
Créer un mécanisme formel de coordination entre l’IGF, la Cour des comptes et les inspections internes, avec partage d’informations en temps réel.
- Généraliser la traçabilité numérique
Digitaliser l’ensemble de la chaîne de la dépense publique pour réduire les interventions humaines non traçables.
- Instaurer le principe du “contrôle intelligent”
Moins de contrôles formels, mais plus ciblés, basés sur l’analyse des risques.
- Responsabiliser les gestionnaires publics
Passer d’une logique de sanction ponctuelle à une logique de performance mesurable et suivie.
- Rendre publiques les décisions de sanction
La crédibilité du contrôle dépend aussi de sa visibilité. Sans conséquences visibles, l’effet dissuasif reste limité.
Le véritable enjeu : restaurer la confiance
Au fond, le contrôle n’est pas une fin en soi. Il est un instrument au service d’un objectif plus grand : restaurer la confiance entre l’État et les citoyens.
Trop de contrôle désorganisé crée de la méfiance et de l’inefficacité. Trop peu de contrôle crée de l’impunité. Entre les deux, il existe une ligne de crête : celle d’un État stratège, qui contrôle avec intelligence, sanctionne avec justice et prévient avec rigueur.
La Cour des comptes vient d’envoyer un signal fort. Il lui reste maintenant à transformer cette volonté en résultats concrets, durables et équitables.
Car en matière de finances publiques, une vérité s’impose :
Ce n’est pas la quantité de contrôle qui compte, mais sa qualité.